SUV premium jako samochód firmowy to wybór, który w 2026 roku wymaga dokładnej analizy kosztów, korzyści podatkowych i form finansowania. Nowe limity kosztów uzyskania przychodu zmieniły zasady gry, a typ napędu wpływa na opłacalność bardziej niż kiedykolwiek. Automotive Centrum pomaga przedsiębiorcom porównać realne koszty leasingu i wynajmu SUV-ów premium, zanim podejmą decyzję.
W tym przewodniku znajdziesz pełną analizę opłacalności SUV-a premium w działalności gospodarczej. Omówimy limity podatkowe, formy finansowania, koszty utrzymania, ubezpieczenie, serwis, auto zastępcze i kryteria wyboru, które pozwolą Ci podjąć świadomą decyzję.
Kluczowe wnioski: SUV premium jako samochód firmowy
- Limit kosztów podatkowych dla aut spalinowych spadł do 100 000 zł, co zwiększa znaczenie wyboru napędu.
- Leasing operacyjny i wynajem długoterminowy różnią się strukturą kosztów, wykupem i wygodą obsługi.
- Automotive Centrum negocjuje rabaty na SUV-y premium wielu marek i porównuje oferty kilku instytucji finansujących.
- Ubezpieczenie OC/AC, GAP i koszty serwisu SUV-a premium stanowią istotną część całkowitego kosztu posiadania.
- Wartość rezydualna SUV-ów premium jest wyższa niż aut masowych marek, co obniża koszt finansowania.
Co to znaczy „SUV premium" w kontekście firmowym?
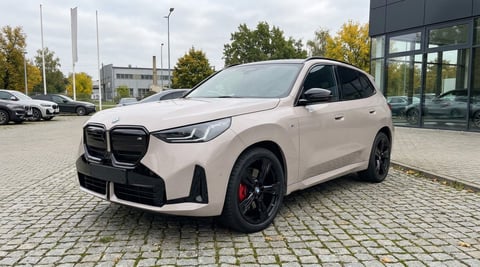
SUV premium to samochód z segmentu D lub E, oferowany przez marki takie jak BMW, Audi, Mercedes-Benz, Lexus, Volvo czy Porsche. Wyróżnia się bogatym wyposażeniem, zaawansowanymi systemami bezpieczeństwa, wysokim komfortem i reprezentacyjnym wyglądem.
Dla właściciela firmy SUV premium pełni jednocześnie kilka ról. Służy jako narzędzie pracy na co dzień, auto do spotkań z klientami, pojazd na trasy służbowe i często także samochód prywatny. Dlatego wybór konkretnego modelu warto oprzeć na kryteriach operacyjnych, a nie wyłącznie na wrażeniu marki.
Warto rozróżnić kompaktowe SUV-y premium (np. Mercedes GLA, BMW X1, Audi Q3) od pełnowymiarowych modeli (np. BMW X5, Mercedes GLE, Audi Q7). Różnią się one ratą leasingu, kosztami utrzymania, ubezpieczeniem i wartością rezydualną.
Klienci biznesowi stanowią zdecydowaną większość kupujących w segmencie premium. Według danych IBRM Samar za 2025 rok aż 87% rejestracji aut premium w Polsce przypadło na firmy. To potwierdza, że SUV premium to przede wszystkim narzędzie biznesowe.
Jakie limity podatkowe obowiązują SUV-y premium w 2026 roku?
Od 1 stycznia 2026 r. obowiązują nowe limity kosztów uzyskania przychodu dla samochodów osobowych. Ich wysokość zależy od napędu i emisji CO₂, a nie od ceny auta czy segmentu rynkowego.
Trzy progi limitów kosztów podatkowych
| Rodzaj napędu | Limit KUP |
|---|
| Samochód elektryczny (BEV) lub wodorowy | 225 000 zł |
| Hybryda plug-in (emisja CO₂ poniżej 50 g/km) | 150 000 zł |
| Spalinowy / hybryda (emisja CO₂ ≥ 50 g/km) | 100 000 zł |
Większość SUV-ów premium z napędem spalinowym lub MHEV wpada do najniższego progu 100 000 zł. Przy cenie netto auta wynoszącej np. 250 000 zł oznacza to, że w kosztach podatkowych mieści się zaledwie 40% wartości pojazdu.
Hybrydy plug-in emitujące poniżej 50 g CO₂/km korzystają z limitu 150 000 zł. Elektryczne SUV-y premium mają limit 225 000 zł, co pozwala odliczyć znacznie większą część wydatków.
Jak limit wpływa na ratę leasingu i realny koszt?
Limit KUP nie obniża samej raty leasingu. Ogranicza natomiast część raty, którą możesz zaliczyć do kosztów uzyskania przychodu. Przy użytku mieszanym (firmowo-prywatnym) do kosztów trafia tylko 75% wydatków eksploatacyjnych, a VAT odliczasz w 50%.
Jeśli planujesz użytkować SUV-a wyłącznie w firmie, z ewidencją przebiegu i formularzem VAT-26, odliczysz 100% VAT i 100% kosztów eksploatacji. Limit wartości pojazdu nadal obowiązuje.
Leasing operacyjny SUV-a premium: jak to działa?
Leasing operacyjny to forma finansowania, w której firma korzysta z SUV-a przez ustalony okres (zwykle 36–60 miesięcy), płacąc miesięczne raty. Auto pozostaje własnością leasingodawcy. Na koniec umowy przedsiębiorca decyduje, czy chce wykupić samochód za ustaloną wcześniej kwotę, czy zwrócić go.
Raty leasingowe (w części proporcjonalnej do limitu KUP) stanowią koszt uzyskania przychodu. Wpłata własna, wartość wykupu i oprocentowanie mają bezpośredni wpływ na wysokość raty i całkowity koszt finansowania.
Korzyści leasingu operacyjnego dla właściciela firmy
- Możliwość wykupu SUV-a po zakończeniu umowy po ustalonej wartości rezydualnej.
- Raty wchodzą w koszty uzyskania przychodu (do limitu KUP).
- Nie zamrażasz kapitału firmy na jednorazowy zakup.
- Elastyczność w ustalaniu wpłaty własnej, okresu i wartości wykupu.
Na co zwrócić uwagę przy leasingu SUV-a premium?
Przed podpisaniem umowy warto porównać nie tylko ratę, ale też wpłatę własną, oprocentowanie, wartość wykupu, koszt ubezpieczenia i GAP. Ta sama cena katalogowa auta może przełożyć się na różną ratę u różnych instytucji finansujących.
Automotive Centrum porównuje oferty leasingu SUV-ów premium od kilku firm leasingowych i negocjuje rabaty u dealerów, co bezpośrednio obniża ratę miesięczną.
Wynajem długoterminowy SUV-a premium: kiedy ma sens?
Wynajem długoterminowy to forma, w której płacisz stałą miesięczną ratę obejmującą użytkowanie auta, pełne ubezpieczenie (OC/AC/NNW/GAP), serwisowanie, naprawy gwarancyjne i pozagwarancyjne, assistance i często auto zastępcze na czas naprawy. Po zakończeniu umowy oddajesz samochód i możesz wziąć nowy.
Wynajem sprawdza się szczególnie wtedy, gdy przedsiębiorca planuje wymieniać auto co 3–4 lata i nie chce zajmować się odsprzedażą pojazdu na rynku wtórnym.
Stała rata i przewidywalność kosztów
Rata w wynajmie długoterminowym SUV-a premium jest stała przez cały okres umowy, niezależnie od zmian stóp procentowych. To ułatwia planowanie budżetu firmy na kolejne miesiące i eliminuje nieprzewidywalne wydatki na naprawy czy ubezpieczenie.
W wynajmie nie trzeba też kalkulować wartości rezydualnej ani negocjować ceny wykupu. Ryzyko utraty wartości pojazdu leży po stronie firmy wynajmującej, a nie przedsiębiorcy.
Leasing czy wynajem długoterminowy: porównanie obu opcji
Ważniejsze pytanie to nie „co jest lepsze?", ale „czy chcę wykupić auto, czy wolę wygodnie z niego korzystać i oddać po umowie?".
| Kryterium | Leasing operacyjny | Wynajem długoterminowy |
|---|
| Wykup po umowie | Tak, za ustaloną kwotę | Nie (zwrot auta) |
| Ubezpieczenie w racie | Zwykle osobno | Tak (OC/AC/NNW/GAP) |
| Serwis i naprawy w racie | Zwykle osobno | Tak |
| Auto zastępcze | Zależy od umowy | Gwarantowane |
| Stałość raty | Zmienna przy zmiennym oprocentowaniu | Stała przez cały okres |
| Elastyczność przy wymianie auta | Wymaga sprzedaży lub zwrotu | Oddajesz i bierzesz nowe |
Leasing operacyjny częściej wybierają przedsiębiorcy, którzy chcą mieć wpływ na wykup samochodu i potencjalnie zatrzymać SUV-a w firmie. Wynajem długoterminowy jest wygodniejszy dla tych, którzy wolą stały miesięczny koszt bez zmartwień o odsprzedaż, serwis i ubezpieczenie.
Ile kosztuje ubezpieczenie SUV-a premium w firmie?
Ubezpieczenie SUV-a premium to jeden z wyższych rocznych wydatków. Składka OC/AC zależy od wartości pojazdu, marki, historii szkodowości i regionu. Przy aucie o wartości powyżej 200 000 zł roczna polisa AC potrafi stanowić istotną pozycję w budżecie.
W leasingu operacyjnym ubezpieczenie zazwyczaj trzeba wykupić osobno (lub za pośrednictwem leasingodawcy). W wynajmie długoterminowym pełna ochrona (OC/AC/NNW/GAP) jest wliczona w ratę, co upraszcza rozliczenie i eliminuje ryzyko zapomnienia o odnowieniu polisy.
Czym jest ubezpieczenie GAP i dlaczego ma znaczenie?
GAP pokrywa różnicę między odszkodowaniem z AC a pozostałą do spłaty kwotą leasingu lub wynajmu. W przypadku kradzieży lub szkody całkowitej SUV-a premium ta różnica bywa znaczna. Przy autach o wysokiej wartości brak GAP-u może oznaczać konieczność dopłaty z własnej kieszeni.
Koszty serwisu i napraw SUV-a premium: czego się spodziewać?
SUV-y premium mają wyższe koszty serwisowe niż auta masowych marek. Wynika to z droższych części zamiennych, specjalistycznych olejów, zaawansowanych systemów elektronicznych i autoryzowanego serwisu.
Przy leasingu operacyjnym koszty serwisu ponosi użytkownik (firma). Warto więc przed wyborem modelu sprawdzić ceny przeglądów, typowych napraw i części eksploatacyjnych, takich jak klocki hamulcowe, tarcze i opony.
Serwis w wynajmie długoterminowym: co jest w racie?
W wynajmie długoterminowym wszystkie przeglądy, naprawy gwarancyjne i pozagwarancyjne są wliczone w ratę. Przedsiębiorca nie musi planować dodatkowych wydatków na serwis. W ofercie Automotive Centrum wynajem obejmuje również auto zastępcze na cały czas naprawy, co minimalizuje przestoje w firmie.
Auto zastępcze: dlaczego jest ważne przy SUV-ie premium?
Naprawa SUV-a premium potrafi zająć więcej czasu niż naprawa auta popularnego segmentu. Oczekiwanie na części oryginalne, kalibracja systemów ADAS i lakierowanie z użyciem specjalnych powłok wydłużają czas pobytu w serwisie.
Auto zastępcze gwarantowane w umowie wynajmu rozwiązuje ten problem. W leasingu operacyjnym dostępność auta zastępczego zależy od warunków umowy lub polisy AC. Warto to sprawdzić przed podpisaniem kontraktu.
Dla przedsiębiorcy, który codziennie korzysta z auta do spotkań z klientami lub dojazdów na budowę, brak samochodu przez dwa tygodnie oznacza realne straty. Gwarancja pojazdu zastępczego w umowie wynajmu eliminuje ten scenariusz.
Wartość rezydualna SUV-a premium: co to znaczy dla kosztów?
Wartość rezydualna to prognozowana cena, za którą auto da się sprzedać po zakończeniu umowy leasingu. SUV-y premium marek takich jak Lexus, BMW czy Mercedes-Benz zwykle wolniej tracą na wartości niż auta z niższych segmentów.
Wyższa wartość rezydualna przekłada się na niższą kwotę do sfinansowania w racie. Oznacza to, że przy dwóch autach o tej samej cenie katalogowej model z wyższą wartością rezydualną może mieć niższą ratę leasingu.
Warto sprawdzić prognozy wartości rezydualnej konkretnego modelu przed podjęciem decyzji. Te dane są dostępne w raportach branżowych i u doradców finansowych.
Jak wybrać napęd SUV-a premium do firmy?
Typ napędu wpływa jednocześnie na limit podatkowy, koszt eksploatacji, komfort jazdy i koszty serwisu. Przed wyborem warto przeanalizować, jakie trasy dominują w codziennej pracy i jaki jest profil użytkowania auta.
SUV premium z napędem spalinowym (benzyna, diesel)
Auta spalinowe mają limit KUP 100 000 zł, co przy cenie powyżej 200 000 zł netto oznacza, że duża część kosztów finansowania nie wejdzie w koszty podatkowe. Diesel zużywa mniej paliwa na trasach, benzyna lepiej sprawdza się w krótszych miejskich przejazdach.
Przy wyborze spalinowego SUV-a premium kluczowe jest kalkulowanie proporcji: im droższe auto, tym mniejszy procent jego wartości trafia do kosztów podatkowych. Dla auta netto za 300 000 zł do kosztów wchodzi niecałe 33% wartości pojazdu.
SUV premium z napędem hybrydowym (MHEV, HEV, PHEV)
Hybrydy MHEV i HEV emitujące 50 g CO₂/km lub więcej podlegają temu samemu limitowi 100 000 zł co auta spalinowe. Plug-iny (PHEV) z emisją poniżej 50 g CO₂/km korzystają z wyższego limitu 150 000 zł. Modele takie jak Lexus NX 450h+ czy BMW X3 xDrive30e oferują możliwość jazdy w trybie elektrycznym na krótkich dystansach.
SUV premium z napędem elektrycznym (BEV)
Limit KUP 225 000 zł sprawia, że SUV-y elektryczne premium są podatkowo bardziej efektywne niż spalinowe modele o zbliżonej cenie. Niższe koszty eksploatacji (prąd zamiast paliwa, rzadszy serwis) dodatkowo obniżają TCO (Total Cost of Ownership). Ograniczeniem wciąż bywa infrastruktura ładowania dla firm bez własnych stacji.
Warto porównać: przy cenie netto 225 000 zł elektryczny SUV mieści się w całości w limicie KUP, podczas gdy spalinowy model o tej samej cenie pozwala zaliczyć do kosztów niespełna połowę wartości. Ta różnica rośnie proporcjonalnie do ceny pojazdu.
Które SUV-y premium są popularne wśród przedsiębiorców w 2026?
Według danych Instytutu IBRM Samar za okres styczeń–październik 2026 r. segment premium w Polsce odnotował ok. 110 700 rejestracji. Wśród najczęściej wybieranych SUV-ów premium przez klientów biznesowych znajdują się modele BMW X3, Mercedes GLC, Audi Q5, Lexus NX i Volvo XC60.
Wybór między nimi zależy od priorytetów: spalanie i ekologia (Lexus NX jako hybryda), komfort i prestiż (Mercedes GLC), dynamika i technologia (Audi Q5, BMW X3) lub bezpieczeństwo (Volvo XC60). Każdy z tych modeli jest dostępny w leasingu i wynajmie długoterminowym.
Segment SUV-ów stanowi również dominującą kategorię nadwoziową wśród aut premium rejestrowanych w Polsce. Wynika to z uniwersalności tego typu pojazdów, które łączą przestronność, wyższą pozycję za kierownicą i bagażnik wystarczający na sprzęt firmowy i prywatny.
TCO: jak policzyć rzeczywisty koszt SUV-a premium w firmie?
TCO (Total Cost of Ownership) to suma wszystkich kosztów związanych z posiadaniem i użytkowaniem auta w danym okresie. Obejmuje ratę finansowania, ubezpieczenie, paliwo lub energię, serwis, opony, assistance i utratę wartości.
Porównywanie samych rat leasingu dwóch modeli nie daje pełnego obrazu. Auto z niższą ratą, ale droższym ubezpieczeniem i serwisem może okazać się kosztowniejsze w całym okresie użytkowania.
Składniki TCO SUV-a premium w działalności gospodarczej
- Rata leasingu lub wynajmu (uwzględniając wpłatę własną i wykup).
- Ubezpieczenie OC/AC/NNW/GAP (osobno lub w racie wynajmu).
- Paliwo lub energia elektryczna (zależne od napędu i rocznego przebiegu).
- Przeglądy, serwis i naprawy (gwarancyjne i pozagwarancyjne).
- Opony (letnie, zimowe, wymiana sezonowa).
- Assistance i auto zastępcze.
- Utrata wartości (istotna przy leasingu z wykupem i późniejszą odsprzedażą).
Przed wyborem SUV-a premium warto porównać nie tylko ratę, ale też pełne TCO dla każdego modelu. Automotive Centrum przygotowuje takie porównania na życzenie klienta, uwzględniając rabat, konkretną ofertę finansowania i ubezpieczenie.
Rola brokera samochodowego przy wyborze SUV-a premium
Broker samochodowy może znaleźć lepszą ofertę niż klient samodzielnie u dealera, ponieważ negocjuje rabaty na poziomie hurtowym i porównuje warunki u kilku instytucji finansujących jednocześnie.
Przy SUV-ie premium rabat u dealera ma duże znaczenie, ponieważ przy autach o wartości powyżej 200 000 zł różnica kilku procent przekłada się na tysiące złotych oszczędności. Broker bierze na siebie też formalności związane z rejestracją, ubezpieczeniem i wydaniem auta.
Wizerunek firmy a SUV premium: czy to się liczy?
Samochód firmowy pełni też funkcję wizerunkową. Dla właścicieli firm działających w usługach B2B, doradztwie, nieruchomościach czy branży finansowej SUV premium może budować zaufanie klientów i partnerów biznesowych.
Warto jednak pamiętać, że wizerunek to tylko jeden z wielu kryteriów decyzyjnych. Przed wyborem auta do firmy ważniejsze pytanie brzmi: czy ten samochód jest opłacalny przy moim profilu użytkowania, formie opodatkowania i planowanym okresie finansowania?
Krok po kroku: jak wybrać SUV-a premium do firmy?
Poniższa lista kroków pomoże Ci uporządkować proces decyzyjny i uniknąć błędów, które zwiększają koszt finansowania.
- Określ profil użytkowania. Do czego auto będzie służyło? Trasy miejskie, międzymiastowe, reprezentacja? Ile kilometrów rocznie?
- Sprawdź, jaki limit KUP dotyczy wybranego napędu. Spalinowy (100 000 zł), PHEV poniżej 50 g/km (150 000 zł) czy BEV (225 000 zł)?
- Porównaj leasing i wynajem długoterminowy. Ustal, czy chcesz wykupić auto, czy wolisz stały koszt z serwisem i ubezpieczeniem w racie.
- Oblicz pełne TCO. Uwzględnij ratę, ubezpieczenie, paliwo, serwis, opony i utratę wartości.
- Negocjuj rabat u dealera. Przy autach premium różnica kilku procent rabatu to tysiące złotych mniejszy koszt.
- Sprawdź dostępność auta. Popularne konfiguracje SUV-ów premium mają czasem kilkumiesięczny czas oczekiwania. Auta od ręki zwykle mają wyższe rabaty.
- Zadbaj o GAP i auto zastępcze. Przy wysokiej wartości pojazdu te elementy chronią firmowy budżet.
Podsumowanie: kiedy SUV premium w firmie ma sens?
SUV premium w działalności gospodarczej jest opłacalny wtedy, gdy spełnia konkretne kryteria operacyjne właściciela firmy. Wygoda, bezpieczeństwo, wartość rezydualna i funkcja wizerunkowa mogą uzasadniać wyższą ratę, pod warunkiem że całkowity koszt posiadania mieści się w budżecie.
Przed wyborem warto porównać nie tylko model i ratę, ale też formę finansowania, napęd (i powiązany limit podatkowy), ubezpieczenie, serwis, GAP i dostępność auta zastępczego. Automotive Centrum pomaga przedsiębiorcom przejść przez cały ten proces, od negocjacji rabatu i wyboru formy finansowania po wydanie gotowego samochodu.
FAQ: SUV premium jako samochód firmowy
Jaki jest limit kosztów podatkowych dla SUV-a premium w 2026 roku?
Limit zależy od napędu: 100 000 zł dla aut spalinowych i hybryd emitujących ≥ 50 g CO₂/km, 150 000 zł dla plug-inów poniżej 50 g CO₂/km i 225 000 zł dla elektrycznych.
Czy leasing SUV-a premium się opłaca przy niskim limicie KUP?
Leasing nadal pozwala rozłożyć wydatek w czasie i zaliczyć część raty do kosztów. Automotive Centrum negocjuje rabaty, które obniżają bazę obliczeniową raty i poprawiają opłacalność.
Co obejmuje rata wynajmu długoterminowego SUV-a premium?
Rata obejmuje użytkowanie auta, pełne ubezpieczenie OC/AC/NNW/GAP, serwis, naprawy, assistance i auto zastępcze. Automotive Centrum gwarantuje stałą ratę przez cały okres umowy.
Który napęd SUV-a premium jest opłacalny podatkowo?
Elektryczny SUV premium korzysta z limitu 225 000 zł i niższych kosztów eksploatacji. Hybryda plug-in z emisją poniżej 50 g CO₂/km ma limit 150 000 zł. Automotive Centrum pomaga porównać TCO obu wariantów.
Jak Automotive Centrum pomaga przy wyborze SUV-a premium?
Jako broker samochodowy, Automotive Centrum negocjuje rabaty u dealerów, porównuje oferty kilku instytucji finansujących i przygotowuje zestawienie pełnego kosztu posiadania wybranego modelu.
Czy SUV premium traci na wartości wolniej niż auto masowej marki?
Tak, SUV-y premium marek takich jak Lexus, BMW czy Mercedes mają wyższą wartość rezydualną. Automotive Centrum uwzględnia ten parametr przy kalkulacji raty leasingu i wynajmu.