Podpisanie umowy leasingowej bez znajomości pełnego kosztu to jeden z najczęstszych błędów przedsiębiorców. Rata miesięczna to tylko jeden z kilku elementów, które składają się na rzeczywisty wydatek. Automotive Centrum pomaga firmom przejść przez każdy etap finansowania auta, w tym przez analizę kosztów jeszcze przed podpisaniem dokumentów.
W tym poradniku znajdziesz siedem konkretnych kroków, które pozwolą samodzielnie policzyć pełny koszt leasingu samochodu firmowego. Każdy krok kończy się liczbą lub kryterium, na które warto zwrócić uwagę przy porównywaniu ofert.
Szybki przewodnik: jak obliczyć koszt leasingu auta firmowego w 7 krokach (2026)
- Ustal wartość pojazdu netto i brutto: punkt wyjścia do każdego obliczenia, od niego zależą raty i limity podatkowe.
- Sprawdź opłatę wstępną i jej wpływ na ratę: wyższa wpłata obniża raty, ale obciąża gotówkę firmy na starcie.
- Oblicz sumę rat leasingowych za cały okres: pomnóż ratę netto przez liczbę miesięcy i dolicz część odsetkową.
- Uwzględnij wartość wykupu na koniec umowy: kwota wykupu wpływa na wysokość raty i łączny koszt finansowania.
- Dolicz koszty ubezpieczenia OC, AC, GAP i NNW: sprawdź, czy ubezpieczenie jest w racie, czy stanowi osobny wydatek.
- Zidentyfikuj prowizje i opłaty dodatkowe: tabelę opłat i prowizji warto przeczytać przed podpisaniem umowy.
- Zsumuj wszystkie składniki i porównaj oferty: Automotive Centrum pomaga zestawić warianty w jednym miejscu.
Jak policzyć pełny koszt leasingu samochodu firmowego krok po kroku
1. Ustal wartość pojazdu netto i brutto
Wartość netto pojazdu to kwota, od której leasingodawca oblicza ratę, opłatę wstępną i wykup. Wartość brutto (netto plus VAT) określa natomiast Twój faktyczny wydatek gotówkowy na starcie, jeśli nie odliczasz pełnego VAT.
Dla aut osobowych użytkowanych w trybie mieszanym (służbowo i prywatnie) odliczenie VAT wynosi 50%. Warto od razu sprawdzić, jak wartość pojazdu ma się do obowiązujących limitów podatkowych. Jeśli cena netto przekracza limit, część rat nie trafi w koszty uzyskania przychodu.
Praktyczna wskazówka: poproś o tę samą cenę netto od każdego leasingodawcy. Bez jednolitej bazy porównanie ofert nie ma wartości decyzyjnej.
2. Sprawdź opłatę wstępną i jej wpływ na ratę
Opłata wstępna (nazywana też czynszem inicjalnym) to jednorazowa wpłata na początku umowy. Zwykle wynosi od 0% do 45% wartości pojazdu. Im wyższa, tym niższa miesięczna rata, ale większe obciążenie gotówki firmy w pierwszym miesiącu.
Warto policzyć dwa warianty: niższą opłatę wstępną przy wyższej racie i odwrotnie. Obie opcje dają inny koszt całkowity, inny przepływ gotówki i inny efekt podatkowy. Przedsiębiorca, który dopiero zaczyna działalność, często wybiera niższą wpłatę, bo chroni płynność finansową.
Kluczowe pytanie brzmi: czy wolisz obniżyć ratę kosztem jednorazowego wydatku, czy zachować gotówkę na bieżącą działalność? Odpowiedź zależy od sytuacji Twojej firmy.
3. Oblicz sumę rat leasingowych za cały okres
Rata leasingowa składa się z dwóch elementów: części kapitałowej (spłata wartości auta) i części odsetkowej (koszt finansowania). Wysokość obu zależy od oprocentowania, które opiera się na stawce WIBOR powiększonej o marżę leasingodawcy.
Żeby poznać łączny koszt rat, pomnóż miesięczną ratę netto przez liczbę miesięcy trwania umowy. Do tego dodaj opłatę wstępną i wartość wykupu. Dopiero ta suma, a nie sama rata, pokazuje rzeczywisty wydatek na finansowanie.
Okres leasingu (zwykle 24, 36, 48 lub 60 miesięcy) wpływa na wysokość raty i łączny koszt. Krótszy okres to wyższa rata, ale niższy koszt odsetkowy. Dłuższy okres rozkłada wydatek, natomiast łączny koszt finansowania rośnie.
4. Uwzględnij wartość wykupu na koniec umowy
Wartość wykupu to kwota, którą zapłacisz na koniec leasingu, jeśli chcesz przejąć auto na własność. Określa się ją jako procent wartości początkowej pojazdu, najczęściej od 1% do 30%.
Niski wykup (np. 1%) oznacza wyższe raty, bo przez cały okres spłacasz prawie całą wartość auta. Wysoki wykup (np. 20-25%) obniża raty, ale na końcu umowy czeka Cię większy jednorazowy wydatek.
Ważniejsze pytanie to nie „jaki wykup jest tańszy", ale „czy zamierzam wykupić auto, czy po prostu wygodnie z niego korzystać przez okres umowy". Od odpowiedzi na to pytanie zależy, która konfiguracja będzie korzystniejsza.
5. Dolicz koszty ubezpieczenia OC, AC, GAP i NNW
Ubezpieczenie to jeden z najczęściej pomijanych składników kosztu leasingu. Każda umowa wymaga co najmniej OC i AC. Polisa GAP zabezpiecza przed stratą finansową w razie szkody całkowitej, a NNW chroni kierowcę i pasażerów.
Część leasingodawców włącza ubezpieczenie do raty, co ułatwia planowanie budżetu. Inni wymagają osobnej polisy, co daje możliwość negocjacji warunków na rynku.
Automotive Centrum w usłudze najmu długoterminowego uwzględnia pełne ubezpieczenie OC/AC/NNW/GAP w racie miesięcznej. Dzięki temu koszt ubezpieczenia nie jest niespodzianką, lecz przewidywalnym elementem stałego wydatku.
6. Zidentyfikuj prowizje i opłaty dodatkowe
Poza ratą, opłatą wstępną i ubezpieczeniem umowa leasingu może zawierać dodatkowe pozycje: prowizję za uruchomienie, opłatę administracyjną, koszt aneksu, opłatę za wcześniejsze zakończenie czy monity za opóźnienia w płatnościach.
Te pozycje znajdziesz w tabeli opłat i prowizji, która stanowi załącznik do umowy. Warto ją przeczytać w całości, bo przy standardowym użytkowaniu auta łatwo „aktywować" niektóre z tych opłat.
Przed podpisaniem umowy poproś o pełną listę opłat i dopisz ich szacunkową wartość do kalkulacji. Tylko wtedy porównanie ofert uwzględnia rzeczywisty, a nie deklarowany koszt.
7. Zsumuj wszystkie składniki i porównaj oferty
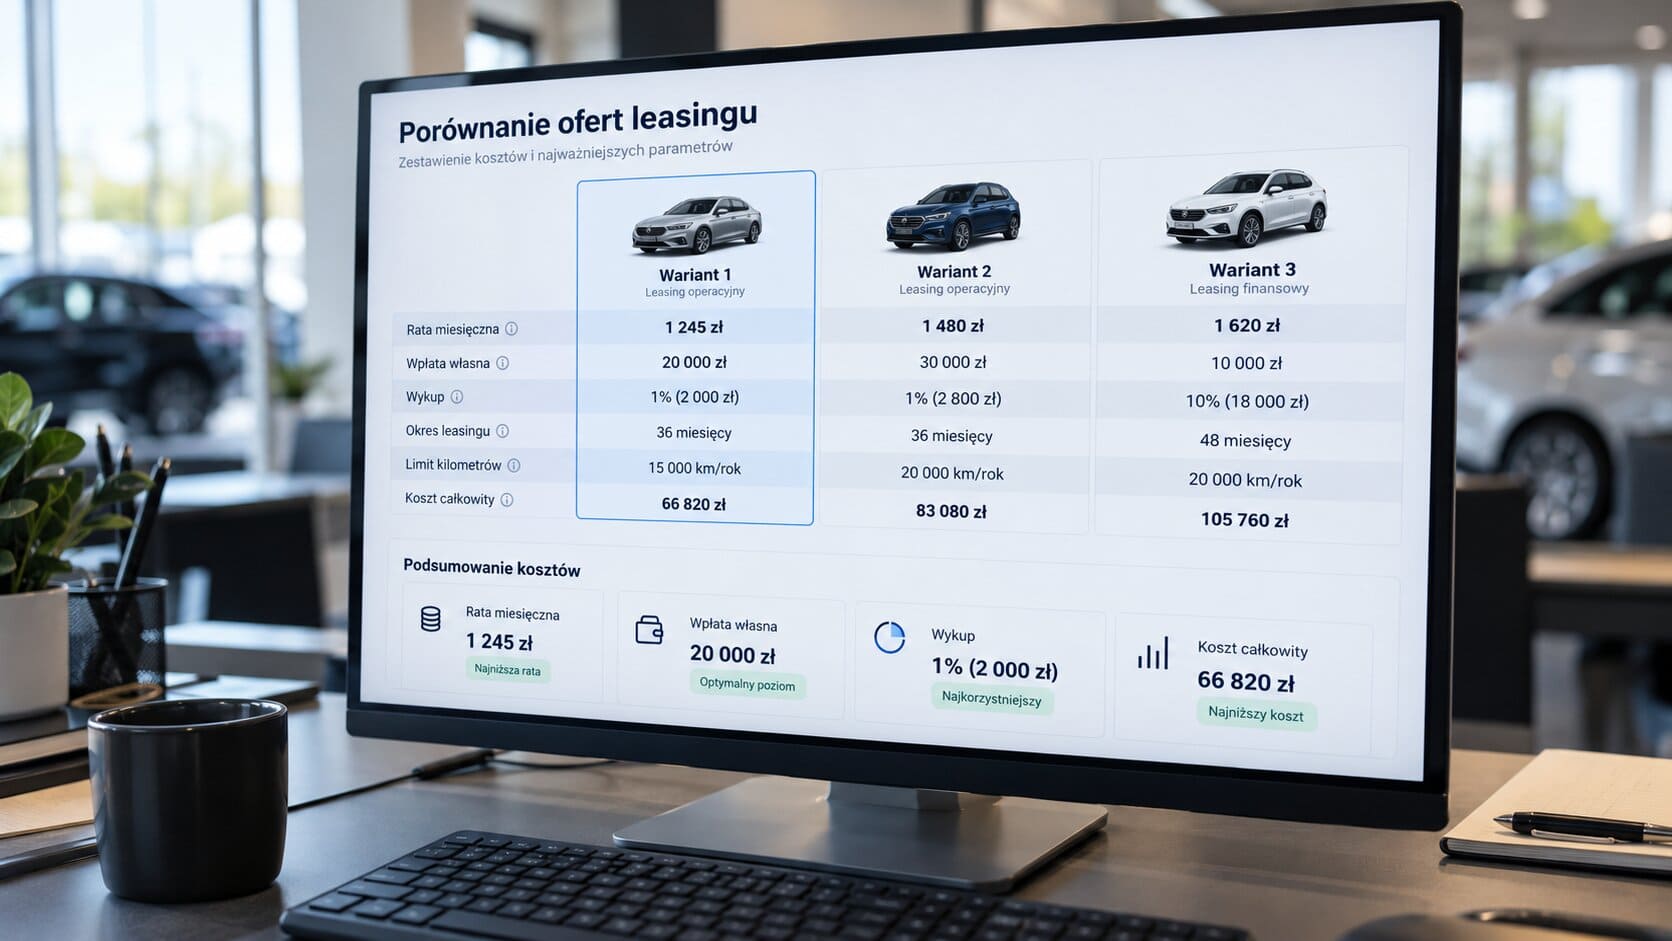
Pełny koszt leasingu to suma: opłaty wstępnej, wszystkich rat, wartości wykupu, ubezpieczeń, prowizji i opłat dodatkowych. Dopiero ta liczba, a nie pojedyncza rata, pozwala rzetelnie porównać dwie lub trzy oferty. Dla firm z małą flotą ta kalkulacja ma jeszcze większe znaczenie, bo koszty mnożą się przez liczbę pojazdów.
Warto zestawić wszystkie pozycje w jednym arkuszu lub tabeli, używając tych samych parametrów: tej samej ceny pojazdu, tego samego okresu, tej samej wpłaty i wykupu. Automotive Centrum przygotowuje takie zestawienia porównawcze dla swoich klientów.
Przed wyborem warto porównać nie tylko ratę i cenę auta, ale też opłatę wstępną, prowizje, ubezpieczenie, wykup, limit przebiegu, koszty serwisowe i warunki przedterminowego zakończenia umowy.
Jakie limity podatkowe obowiązują przy leasingu auta firmowego w 2026 roku?
Od stycznia 2026 roku wysokość limitu, do którego raty leasingowe trafiają w koszty uzyskania przychodu, zależy od emisji CO₂ pojazdu. Dla aut spalinowych i hybryd o emisji 50 g/km lub wyższej limit wynosi 100 000 zł. Pojazdy niskoemisyjne (poniżej 50 g/km) mają limit 150 000 zł, a auta elektryczne i wodorowe 225 000 zł.
Jeśli wartość netto pojazdu przekracza odpowiedni limit, do kosztów trafia tylko proporcjonalna część opłaty wstępnej, rat i składki AC. Pozostała część stanowi wydatek, który nie obniża podatku. Według danych Związku Polskiego Leasingu (ZPL), pojazdy lekkie stanowią największy segment finansowania leasingowego w Polsce.
Jak to wpływa na Twoją kalkulację? Przed wyborem modelu warto policzyć, jaka część wydatków faktycznie zmniejszy podatek, a jaka „wypadnie" poza tarczę podatkową. Ta informacja zmienia ocenę opłacalności droższych modeli, szczególnie przy leasingu operacyjnym.
Czym różni się całkowity koszt leasingu od kosztu wyświetlanego w kalkulatorze?
Kalkulator leasingowy pokazuje zwykle ratę orientacyjną i sumę rat. Nie uwzględnia natomiast prowizji, kosztów ubezpieczenia, opłat administracyjnych ani warunków wykupu. Dlatego kwota z kalkulatora jest niższa niż rzeczywisty koszt, który wynika z podpisanej umowy.
Porównywalna symulacja wymaga podania identycznych danych wejściowych: tej samej wartości netto pojazdu, tej samej wpłaty, okresu, wykupu i zestawu usług. Bez tego porównujesz produkty, które wyglądają podobnie, ale kosztują różnie.
Dobry punkt wyjścia to poproszenie o pełną kalkulację (nie ofertę wstępną) od dwóch lub trzech firm leasingowych. Dopiero dokument z tabelą opłat i harmonogramem daje pełny obraz wydatku.
Jak Automotive Centrum pomaga obliczyć i obniżyć koszt leasingu
Automotive Centrum upraszcza cały proces kalkulacji, bo zestawia oferty wielu podmiotów finansowych w jednym miejscu. Zamiast samodzielnie dzwonić do kilku leasingodawców, otrzymujesz porównanie przygotowane przez dedykowanego doradcę, który zna aktualne stawki i warunki.
Dzięki silnym relacjom z dealerami Automotive Centrum negocjuje rabaty na pojazdy, co obniża wartość netto auta, a tym samym ratę i łączny koszt finansowania. Do tego dochodzi transparentny proces bez ukrytych opłat i wsparcie na każdym etapie, od pierwszej rozmowy po odbiór samochodu.
Jeśli szukasz stałych, przewidywalnych kosztów, najem długoterminowy od Automotive Centrum obejmuje ubezpieczenie OC/AC/NNW/GAP, assistance, serwis i auto zastępcze w jednej racie. Skontaktuj się z doradcą i sprawdź, ile możesz zaoszczędzić na finansowaniu auta firmowego.
Najczęstsze pytania o koszt leasingu auta firmowego
Z jakich elementów składa się pełny koszt leasingu samochodu?
Pełny koszt leasingu to suma opłaty wstępnej, rat miesięcznych, wartości wykupu, ubezpieczeń (OC, AC, GAP, NNW), prowizji i opłat dodatkowych. Automotive Centrum przedstawia wszystkie te składniki w jednym zestawieniu, co ułatwia porównanie ofert.
Ile wynosi opłata wstępna przy leasingu operacyjnym?
Opłata wstępna wynosi zwykle od 0% do 45% wartości pojazdu netto. Jej wysokość wpływa na miesięczną ratę i koszt całkowity. Automotive Centrum pomaga dobrać wpłatę tak, by nie obciążała płynności finansowej firmy.
Czy ubezpieczenie samochodu wchodzi w koszt leasingu?
To zależy od umowy. Część leasingodawców wymaga osobnej polisy, inni włączają ubezpieczenie w ratę. Automotive Centrum w usłudze najmu długoterminowego zawiera pełne ubezpieczenie OC/AC/NNW/GAP w stałej racie miesięcznej.
Jak limity podatkowe wpływają na opłacalność leasingu?
Jeśli wartość netto auta przekracza limit (100 000, 150 000 lub 225 000 zł, w zależności od emisji CO₂), część rat i składki AC nie trafi w koszty podatkowe. Warto to policzyć przed podpisaniem umowy.
Co zrobić, żeby rzetelnie porównać oferty leasingowe?
Porównuj oferty przy tych samych parametrach: wartość pojazdu, wpłata, okres, wykup i zakres usług. Dodaj do raty ubezpieczenie, prowizje i opłaty dodatkowe. Automotive Centrum przygotowuje takie porównania jako część standardowej obsługi klienta.