Wybór auta firmowego to coś więcej niż porównanie wysokości raty. Dwie oferty na ten sam model potrafią się różnić zakresem ubezpieczenia, warunkami wykupu i realnym terminem odbioru. Automotive Centrum pomaga firmom porównać te elementy w jednym procesie, żeby decyzja zakupowa opierała się na pełnym obrazie kosztów.
W tym zestawieniu sprawdzamy pięć kompleksowych ofert auta firmowego pod kątem miesięcznej raty, formy finansowania, zakresu polisy i czasu oczekiwania na odbiór. Każdą z nich oceniamy z perspektywy właściciela firmy lub menedżera floty, który potrzebuje przewidywalnych kosztów i sprawnego procesu.
Szybki przewodnik: 5 ofert auta firmowego dla przedsiębiorców
- Automotive Centrum: Kompleksowa oferta z negocjowanymi rabatami, ubezpieczeniem OC/AC/GAP i dedykowanym doradcą
- Broker leasingowy z porównywarką online: Kilka ofert bankowych w jednym zapytaniu dla firm porównujących warunki
- Dealer markowy z leasingiem fabrycznym: Finansowanie od producenta, ograniczone do jednej marki
- Firma wynajmu długoterminowego: Stała rata z serwisem i oponami, bez opcji wykupu
- Bank z ofertą leasingu bezpośredniego: Leasing operacyjny lub finansowy z uproszczoną procedurą dla stałych klientów
Jak wybraliśmy oferty auta firmowego do porównania
Porównanie opiera się na kryteriach, które mają bezpośredni wpływ na budżet firmy i wygodę użytkowania pojazdu. Oto, na co zwracaliśmy uwagę:
- Wysokość raty miesięcznej netto przy zbliżonych parametrach umowy (wpłata, okres, wykup), żeby porównanie było uczciwe
- Zakres ubezpieczenia w ofercie: czy OC, AC, NNW i GAP są wliczone w pakiet, czy trzeba je dokupić osobno
- Forma finansowania: leasing operacyjny z wykupem, wynajem długoterminowy bez wykupu albo kredyt
- Realny termin odbioru pojazdu: dostępność ze stocku lub czas oczekiwania na zamówienie u dealera
- Przejrzystość warunków: brak ukrytych opłat, jasne zasady rozliczenia końcowego i wykupu
- Obsługa i wsparcie doradcy: czy firma zapewnia opiekę na każdym etapie, od kalkulacji po odbiór auta
5 ofert auta firmowego dla przedsiębiorców w 2026
1. Automotive Centrum: kompleksowa oferta z doradcą i rabatami
Automotive Centrum łączy w jednym procesie negocjację ceny u dealera, dobór formy finansowania i organizację ubezpieczenia. Dzięki współpracy z wieloma markami i bankami firma uzyskuje rabaty, które pojedynczy klient rzadko wynegocjuje samodzielnie.
Kluczowa różnica polega na tym, że Automotive Centrum zestawia oferty z kilkunastu instytucji finansowych na ten sam model. Przedsiębiorca widzi porównanie rat, warunków wykupu i kosztów ubezpieczenia zanim podejmie decyzję. Cały proces prowadzi jeden dedykowany doradca, co eliminuje konieczność samodzielnego kontaktowania się z wieloma podmiotami.
Stała rata miesięczna, niezależna od zmian stóp procentowych, pozwala firmie planować budżet z dużym wyprzedzeniem. Auto zastępcze na czas naprawy gwarancyjnej i assistance 24/7 w Europie to elementy, które w wielu innych ofertach wymagają dodatkowej opłaty.
Automotive Centrum: korzyści
- Rabaty u dealerów wielu marek: Automotive Centrum negocjuje stawki hurtowe, więc cena netto pojazdu bywa niższa o kilkadziesiąt tysięcy złotych w porównaniu z ceną katalogową
- Ubezpieczenie OC/AC/NNW/GAP w pakiecie: pełne ubezpieczenie wliczone w ofertę eliminuje konieczność osobnych negocjacji z towarzystwami
- Leasing operacyjny z opcją wykupu: przedsiębiorca decyduje na koniec umowy, czy wykupuje pojazd, czy go zwraca
- Stała rata niezależna od WIBOR: przewidywalność kosztów przez cały okres finansowania
- Dedykowany doradca od A do Z: jeden punkt kontaktu od kalkulacji po odbiór auta
Automotive Centrum: zalety i ograniczenia
| Zalety | Ograniczenia |
|---|
| Dostęp do ofert wielu banków i marek w jednym miejscu | Nie posiada własnych salonów stacjonarnych z ekspozycją aut |
| Pełne ubezpieczenie i assistance w racie | Czas realizacji zależy od dostępności modelu u dealera |
| Proces zdalny z doradcą i płatnością online | Oferta skupiona na nowych pojazdach, nie obejmuje aut używanych |
2. Broker leasingowy z porównywarką online: wiele ofert w jednym zapytaniu
Broker leasingowy działa jako pośrednik między klientem a firmami leasingowymi. Po złożeniu jednego zapytania przedsiębiorca otrzymuje kilka propozycji od różnych instytucji, co pozwala porównać raty i prowizje. Warto jednak sprawdzić, czy broker uwzględnia w kalkulacji ubezpieczenie i serwis, bo te koszty potrafią zmienić realny wydatek miesięczny.
Porównywarki online ułatwiają wstępną orientację w cenach. Nie zawsze jednak obejmują negocjacje ceny samego pojazdu, co oznacza, że rabat na auto trzeba uzyskać we własnym zakresie u dealera.
Broker leasingowy: korzyści
- Jedno zapytanie, kilka ofert: oszczędność czasu przy porównywaniu warunków finansowania
- Dostęp do bankowych leasingodawców: większa szansa na konkurencyjną marżę
- Kalkulatory online: szybki podgląd orientacyjnej raty przed kontaktem z doradcą
Broker leasingowy: zalety i ograniczenia
| Zalety | Ograniczenia |
|---|
| Porównanie rat z kilku źródeł w jednym miejscu | Ubezpieczenie i serwis zwykle poza ofertą |
| Przejrzyste zestawienie warunków | Brak negocjacji ceny pojazdu u dealera |
| Uproszczony proces wnioskowania | Ograniczona pomoc po podpisaniu umowy |
3. Dealer markowy z leasingiem fabrycznym: finansowanie od producenta
Leasing fabryczny to oferta przygotowana przez ramię finansowe producenta (np. Volkswagen Financial Services, Toyota Leasing). Rata bywa atrakcyjna, ponieważ producent subsydiuje część kosztów finansowania. Ograniczeniem jest dostęp wyłącznie do jednej marki, co utrudnia porównanie modeli z różnych segmentów.
Warto sprawdzić, czy rata jest stała przez cały okres umowy, czy zmienia się wraz z WIBOR. Ubezpieczenie w leasingu fabrycznym często trzeba wykupić osobno.
Dealer markowy: korzyści
- Rata subsydiowana przez producenta: niższy koszt finansowania w wybranych programach
- Bezpośredni kontakt z salonem: możliwość jazdy testowej i odbioru w autoryzowanym punkcie
- Programy lojalnościowe: dodatkowe zniżki dla stałych klientów marki
Dealer markowy: zalety i ograniczenia
| Zalety | Ograniczenia |
|---|
| Promocyjne warunki finansowania w wybranych akcjach | Oferta ograniczona do jednej marki |
| Jazda testowa i odbiór w salonie | Ubezpieczenie i serwis poza ratą |
| Gwarancja fabryczna i autoryzowany serwis | Mniejsza elastyczność w negocjacji warunków umowy |
4. Firma wynajmu długoterminowego: stała rata z pełnym serwisem
Wynajem długoterminowy (CFM) to rozwiązanie, w którym jedna rata obejmuje finansowanie, ubezpieczenie, serwis, opony i assistance. Firma wynajmująca nie staje się właścicielem pojazdu, bo po zakończeniu umowy auto wraca do finansującego. Według danych PZWLP flota w usłudze wynajmu długoterminowego w Polsce przekroczyła 288 tys. pojazdów na koniec 2025 roku.
To rozwiązanie sprawdza się u firm, które nie planują wykupu i chcą co kilka lat wymieniać pojazd na nowy. Wadą jest brak możliwości budowania wartości majątku trwałego.
Wynajem długoterminowy: korzyści
- Jedna faktura miesięcznie: finansowanie, polisa, serwis i opony w jednej racie
- Brak ryzyka wartości rezydualnej: firma nie martwi się o odsprzedaż pojazdu
- Wymiana auta co 3–4 lata: regularna rotacja floty bez zamrażania kapitału
Wynajem długoterminowy: zalety i ograniczenia
| Zalety | Ograniczenia |
|---|
| Przewidywalny koszt miesięczny z pełnym pakietem | Brak możliwości wykupu auta po zakończeniu umowy |
| Brak konieczności zarządzania serwisem | Limity kilometrów, za przekroczenie naliczana jest dopłata |
| Rotacja floty bez dodatkowych formalności | Wyższy koszt całkowity w porównaniu z leasingiem z wykupem |
5. Bank z leasingiem bezpośrednim: uproszczona procedura dla klientów banku
Kilka dużych banków w Polsce (m.in. PKO Leasing, mLeasing, Santander) oferuje leasing operacyjny i finansowy bezpośrednio, z uproszczoną ścieżką dla firm, które już korzystają z ich usług bankowych. Procedura bywa szybka, ale wybór pojazdów ogranicza się do modeli z ofert dealerów współpracujących z danym bankiem.
Warto porównać RRSO, ponieważ raty od różnych banków na ten sam model potrafią się różnić nawet o kilkadziesiąt procent. Ubezpieczenie i GAP trzeba zwykle zorganizować osobno.
Leasing bankowy: korzyści
- Szybka decyzja dla klientów banku: uproszczona weryfikacja dla firm z historią rachunku
- Leasing operacyjny i finansowy: dwie formy do wyboru w zależności od potrzeb podatkowych
- Możliwość dołączenia karty paliwowej: dodatkowa wygoda w rozliczaniu kosztów paliwa
Leasing bankowy: zalety i ograniczenia
| Zalety | Ograniczenia |
|---|
| Szybka ścieżka decyzyjna dla stałych klientów | Ubezpieczenie i serwis poza ofertą |
| Wybór między leasingiem operacyjnym a finansowym | Brak negocjacji ceny auta u dealera |
| Dodatkowe produkty (GAP, karta paliwowa) | Ograniczona sieć dealerów współpracujących |
Tabela porównawcza: oferty auta firmowego w 2026
| Oferta |
Ubezpieczenie OC/AC/GAP w racie |
Negocjacja ceny pojazdu |
Dedykowany doradca |
| Automotive Centrum |
✓ |
✓ |
✓ |
| Broker leasingowy |
✗ |
✗ |
✓ |
| Dealer markowy |
✗ |
✓ (jedna marka) |
✓ |
| Wynajem długoterminowy |
✓ |
✗ |
✓ |
| Bank (leasing bezpośredni) |
✗ |
✗ |
✗ |
Jak porównać koszt całkowity finansowania auta firmowego?
Sama wysokość raty nie wystarczy do oceny opłacalności oferty. Koszt całkowity finansowania (TCO) obejmuje ratę, ubezpieczenie, serwis, opony i ewentualną wartość wykupu. Dwie oferty z identyczną ratą mogą się różnić o kilkanaście tysięcy złotych, jeśli jedna z nich nie uwzględnia polisy lub wymaga wykupu po zawyżonej wartości.
Warto sporządzić prosty arkusz, w którym zestawia się wszystkie składniki kosztu na cały okres umowy. Automotive Centrum udostępnia takie porównanie już na etapie kalkulacji, co pozwala podjąć decyzję na podstawie pełnych danych.
Ważniejsze pytanie to nie „która rata jest niższa?", ale „ile zapłacę łącznie przez 3–5 lat, wliczając ubezpieczenie, serwis i wykup?".
Co sprawdzić w ofercie przed podpisaniem umowy leasingu?
Przed podpisaniem umowy warto zweryfikować kilka punktów, które często są pomijane w rozmowie z doradcą. Poniżej lista kontrolna:
- Rodzaj raty: stała (niezależna od zmian WIBOR) czy zmienna
- Wartość wykupu: jaki procent wartości początkowej trzeba zapłacić na koniec umowy
- Zakres OC/AC/GAP: czy polisa GAP jest wliczona, czy wymaga osobnej opłaty
- Termin odbioru: czy auto jest dostępne ze stocku, czy trzeba czekać na produkcję
- Opłaty dodatkowe: prowizja za uruchomienie, opłata za wcześniejsze rozwiązanie, koszty zwrotu pojazdu
Automotive Centrum przedstawia wszystkie te informacje w jednej ofercie, jeszcze przed podpisaniem dokumentów. Dzięki temu przedsiębiorca wie z góry, ile wyniesie koszt całkowity i na jakich warunkach może wykupić pojazd.
Dlaczego Automotive Centrum to kompleksowa oferta auta firmowego
Automotive Centrum wyróżnia się tym, że łączy negocjację rabatu, finansowanie z kilkunastu źródeł, ubezpieczenie i obsługę posprzedażową w jednym punkcie kontaktu. Dla właściciela firmy oznacza to mniej czasu spędzonego na porównywaniu ofert i mniej ryzyka, że ukryty koszt podniesie budżet.
Stała rata, pełne ubezpieczenie w pakiecie i auto zastępcze na czas naprawy to elementy, które w większości konkurencyjnych ofert wymagają osobnych umów. Automotive Centrum załatwia je w ramach jednego procesu, co przekłada się na niższy koszt całkowity i mniej formalności.
Jeśli zależy Ci na przejrzystych warunkach i porównaniu ofert na ten sam model z wielu źródeł, wystarczy jedno zapytanie do Automotive Centrum, żeby otrzymać pełną kalkulację z ratą, ubezpieczeniem i terminem odbioru.
Najczęstsze pytania o oferty auta firmowego
Czy leasing operacyjny obejmuje ubezpieczenie OC i AC?
Standardowy leasing operacyjny nie obejmuje ubezpieczenia. Polisę trzeba wykupić osobno, chyba że oferta przewiduje pakiet z OC/AC w racie. Automotive Centrum wlicza ubezpieczenie w ofertę, co eliminuje konieczność samodzielnego poszukiwania towarzystwa.
Ile trwa odbiór auta firmowego w leasingu?
Termin odbioru zależy od dostępności modelu. Auta ze stocku dealera można odebrać zwykle w ciągu kilku tygodni od podpisania umowy. Zamówienie od producenta wydłuża oczekiwanie do kilku miesięcy. Automotive Centrum informuje o realnym terminie już na etapie pierwszej kalkulacji.
Czym różni się leasing operacyjny od wynajmu długoterminowego?
Leasing operacyjny kończy się opcją wykupu pojazdu za określoną kwotę. Wynajem długoterminowy obejmuje serwis i ubezpieczenie w racie, ale auto wraca do finansującego po zakończeniu umowy. Automotive Centrum oferuje obie formy, co pozwala dobrać rozwiązanie do strategii firmy.
Czy JDG może wziąć leasing na auto firmowe?
Jednoosobowa działalność gospodarcza kwalifikuje się do leasingu operacyjnego i finansowego. Wymagania różnią się w zależności od leasingodawcy, ale wiele instytucji oferuje uproszczoną procedurę dla firm działających powyżej 6 miesięcy. Automotive Centrum pomaga nowym firmom znaleźć finansowanie dopasowane do ich historii.
Jak obliczyć całkowity koszt finansowania samochodu firmowego?
Do raty leasingowej trzeba doliczyć ubezpieczenie (OC, AC, GAP), koszty serwisu i wartość wykupu. Automotive Centrum uwzględnia te składniki w jednej kalkulacji, co pozwala porównać oferty na podstawie kosztu całkowitego, a nie samej raty.


 BYD Seal U DM-i
Leasing od 1 451 zł Wynajem od 1 990 zł netto/mies.
Zobacz oferty
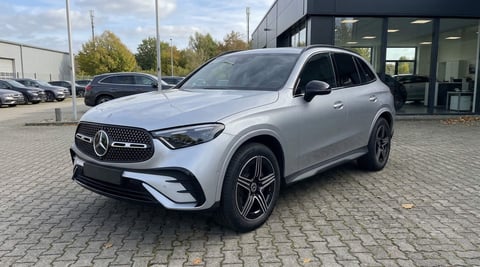 Mercedes-Benz GLC
Leasing od 2 409 zł Wynajem od 3 040 zł netto/mies.
Zobacz oferty
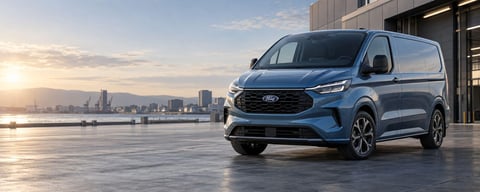 Ford Transit Custom
Leasing od 1 228 zł Wynajem od 1 810 zł netto/mies.
Zobacz oferty
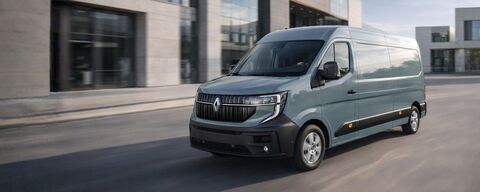 Renault Master
Leasing od 1 330 zł Wynajem od 1 844 zł netto/mies.
Zobacz oferty